Domain nomologisch.de kaufen?
Wir ziehen mit dem Projekt
nomologisch.de um.
Sind Sie am Kauf der Domain
nomologisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nomologisch.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
RATIONAL RATIONAL Grillreiniger 56.01.535, Active Green Tabs, für iCombi, 150 StückSpeziell für iCombi Pro und iCombi Classic Geräte Reduziert die benötigte Reinigermenge um ca. 50% zum Vorgängermodell Ermöglicht eine ultraschnelle Zwischenreinigung des iCombi Pro in ca. 12 Minuten Hohe Reinigungskraft, zuverlässige Hygieneleistung und beseitigt selbst hartnäckige Fett-, Eiweiß- und Speiserückstände Einfaches, sicheres und exaktes dosieren durch praktische Tabs Optimale Reinigungslösung zuverlässige und systemkompatible Pflege im professionellen Einsatz bei Gastronomie, Restaurant und Großküche Phosphat- und phosphorfrei Merkmale: Anwendungsbereich: Backofen Ausführung: Tab geeignet für: Edelstahl, Eisen, Glas, Glaskeramik, Gusseisen Warnhinweise: Signalwort: Gefahr H290: Kann gegenüber Metallen korrosiv sein. H314: Verursacht schwere Verätzungen der Haut und schwere Augenschäden. P101: Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P280: Schutzhandschuhe/ Schutzkleidung/Augenschutz/ Gesichtsschutz tragen. P301+P330+P331: BEI VERSCHLUCKEN: Mund ausspülen. KEIN Erbrechen herbeiführen. P303+P361+P353: BEI BERÜHRUNG MIT DER HAUT (oder dem Haar): Alle kontaminierten Kleidungsstücke sofort ausziehen. Haut mit Wasser abwaschen/duschen. P305+P351+P338: BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P310: Sofort GIFTINFORMATIONSZENTRUM/Arzt/ anrufen. P501: Inhalt/Behälter ... zuführen. Enthält: Gefahrenbestimmende Komponente(n) zur Etikettierung: Natriumhydroxid, Dinatriummetasilikat Hinweis: Grillreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Verkauf ausschließlich an gewerbliche Anwender.152,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
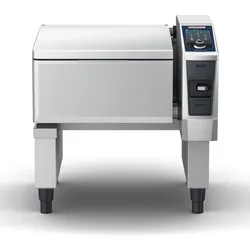
RATIONAL iVario Pro XLRATIONAL iVario Pro XL – Die Großküche neu gedacht Der RATIONAL iVario Pro XL ist das Herzstück jeder leistungsstarken Großküche. Mit einem Nutzvolumen von 150 Litern und einer Bratfläche von 59 dm2 (3/1 GN) bewältigt dieses Multifunktionsgerät Aufgaben, für die früher mehrere Einzelgeräte nötig waren – und das in einem Bruchteil der Zeit. Was dieses Gerät für Ihre Küche bedeutet Ob Braten, Kochen, Frittieren, Druckgaren oder Sous-vide – der iVario Pro XL vereint bis zu vier klassische Küchengeräte in einem . Das spart nicht nur wertvollen Platz, sondern reduziert auch Energiekosten und Reinigungsaufwand erheblich. Ihr Küchenteam kann sich auf das Wesentliche konzentrieren: das Kochen. Präzise Steuerung, reproduzierbare Ergebnisse Die intelligente iVario-Steuerung erkennt Füllmengen, passt Temperaturen automatisch an und verhindert zuverlässig das Anbrennen – selbst bei empfindlichen Speisen wie Saucen oder Desserts. Das bedeutet für Sie: gleichbleibende Qualität , egal wer gerade am Gerät arbeitet. Technische Eckdaten auf einen Blick Breite: 1365 mm Tiefe (inkl. Türgriffe): 894 mm Höhe (inkl. Entlüftungsrohr): 1078 mm Nutzvolumen: 150 Liter Bratfläche: 3/1 GN (59 dm2) Für wen ist der iVario Pro XL gemacht? Dieses Gerät ist die richtige Wahl für Betriebsrestaurants, Catering-Unternehmen, Krankenhausküchen und Gemeinschaftsverpflegung , die täglich große Mengen zuverlässig und effizient produzieren müssen. Wer regelmäßig für 200 oder mehr Personen kocht, wird den Unterschied sofort spüren. Reinigung, die keine Nerven kostet Der integrierte Ablauf, die glatte Tiegeloberfläche und das optionale Autolift-System machen die tägliche Reinigung zum Kinderspiel. Weniger Stillstandzeiten, mehr Produktivität – das rechnet sich schnell. Investition, die sich auszahlt Der iVario Pro XL verbraucht im Vergleich zu herkömmlichen Kippbratpfannen und Kochkesseln bis zu 40 % weniger Energie . Kombiniert mit der reduzierten Gerätezahl und dem geringeren Personalbedarf amortisiert sich die Investition deutlich schneller als erwartet. Inklusive 2 Jahren Garantie und dem Service eines zertifizierten RATIONAL-Fachhändlers.21909,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
RATIONAL RATIONAL Grillreiniger 56.02.315E, Reiniger Tabs, für Kombidämpfer, phosphatfrei, 130 StückSpeziell für SelfCookingCenter mit Efficient CareControl sowie CombiMaster Plus Beseitigt selbst starke Verschmutzungen Einfaches, sicheres und exaktes dosieren durch praktische Tabs Optimale Reinigungslösung zuverlässige und systemkompatible Pflege im professionellen Einsatz bei Gastronomie, Restaurant und Großküche Phosphat- und phosphorfrei Merkmale: Anwendungsbereich: Backofen Ausführung: Tab geeignet für: Edelstahl, Eisen, Glas, Glaskeramik, Gusseisen Warnhinweise: Signalwort: Gefahr H290: Kann gegenüber Metallen korrosiv sein. H314: Verursacht schwere Verätzungen der Haut und schwere Augenschäden. P280: Schutzhandschuhe/ Schutzkleidung/Augenschutz/ Gesichtsschutz tragen. P301+P330+P331: BEI VERSCHLUCKEN: Mund ausspülen. KEIN Erbrechen herbeiführen. P303+P361+P353: BEI BERÜHRUNG MIT DER HAUT (oder dem Haar): Alle kontaminierten Kleidungsstücke sofort ausziehen. Haut mit Wasser abwaschen/duschen. P305+P351+P338: BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P310: Sofort GIFTINFORMATIONSZENTRUM/Arzt/ anrufen. P501: Inhalt/Behälter ... zuführen. Enthält: Natriumhydroxid Dinatriummetasilicat Fettalkoholalkoxylat Hinweis: Grillreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Verkauf ausschließlich an gewerbliche Anwender.148,74 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
RATIONAL RATIONAL Grillreiniger 56.01.535, Active Green Tabs, für iCombi, 150 StückSpeziell für iCombi Pro und iCombi Classic Geräte Reduziert die benötigte Reinigermenge um ca. 50% zum Vorgängermodell Ermöglicht eine ultraschnelle Zwischenreinigung des iCombi Pro in ca. 12 Minuten Hohe Reinigungskraft, zuverlässige Hygieneleistung und beseitigt selbst hartnäckige Fett-, Eiweiß- und Speiserückstände Einfaches, sicheres und exaktes dosieren durch praktische Tabs Optimale Reinigungslösung zuverlässige und systemkompatible Pflege im professionellen Einsatz bei Gastronomie, Restaurant und Großküche Phosphat- und phosphorfrei Merkmale: Anwendungsbereich: Backofen Ausführung: Tab geeignet für: Edelstahl, Eisen, Glas, Glaskeramik, Gusseisen Warnhinweise: Signalwort: Gefahr H290: Kann gegenüber Metallen korrosiv sein. H314: Verursacht schwere Verätzungen der Haut und schwere Augenschäden. P101: Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P280: Schutzhandschuhe/ Schutzkleidung/Augenschutz/ Gesichtsschutz tragen. P301+P330+P331: BEI VERSCHLUCKEN: Mund ausspülen. KEIN Erbrechen herbeiführen. P303+P361+P353: BEI BERÜHRUNG MIT DER HAUT (oder dem Haar): Alle kontaminierten Kleidungsstücke sofort ausziehen. Haut mit Wasser abwaschen/duschen. P305+P351+P338: BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P310: Sofort GIFTINFORMATIONSZENTRUM/Arzt/ anrufen. P501: Inhalt/Behälter ... zuführen. Enthält: Gefahrenbestimmende Komponente(n) zur Etikettierung: Natriumhydroxid, Dinatriummetasilikat Hinweis: Grillreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Verkauf ausschließlich an gewerbliche Anwender.152,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
RATIONAL iVario Pro XLRATIONAL iVario Pro XL – Die Großküche neu gedacht Der RATIONAL iVario Pro XL ist das Herzstück jeder leistungsstarken Großküche. Mit einem Nutzvolumen von 150 Litern und einer Bratfläche von 59 dm2 (3/1 GN) bewältigt dieses Multifunktionsgerät Aufgaben, für die früher mehrere Einzelgeräte nötig waren – und das in einem Bruchteil der Zeit. Was dieses Gerät für Ihre Küche bedeutet Ob Braten, Kochen, Frittieren, Druckgaren oder Sous-vide – der iVario Pro XL vereint bis zu vier klassische Küchengeräte in einem . Das spart nicht nur wertvollen Platz, sondern reduziert auch Energiekosten und Reinigungsaufwand erheblich. Ihr Küchenteam kann sich auf das Wesentliche konzentrieren: das Kochen. Präzise Steuerung, reproduzierbare Ergebnisse Die intelligente iVario-Steuerung erkennt Füllmengen, passt Temperaturen automatisch an und verhindert zuverlässig das Anbrennen – selbst bei empfindlichen Speisen wie Saucen oder Desserts. Das bedeutet für Sie: gleichbleibende Qualität , egal wer gerade am Gerät arbeitet. Technische Eckdaten auf einen Blick Breite: 1365 mm Tiefe (inkl. Türgriffe): 894 mm Höhe (inkl. Entlüftungsrohr): 1078 mm Nutzvolumen: 150 Liter Bratfläche: 3/1 GN (59 dm2) Für wen ist der iVario Pro XL gemacht? Dieses Gerät ist die richtige Wahl für Betriebsrestaurants, Catering-Unternehmen, Krankenhausküchen und Gemeinschaftsverpflegung , die täglich große Mengen zuverlässig und effizient produzieren müssen. Wer regelmäßig für 200 oder mehr Personen kocht, wird den Unterschied sofort spüren. Reinigung, die keine Nerven kostet Der integrierte Ablauf, die glatte Tiegeloberfläche und das optionale Autolift-System machen die tägliche Reinigung zum Kinderspiel. Weniger Stillstandzeiten, mehr Produktivität – das rechnet sich schnell. Investition, die sich auszahlt Der iVario Pro XL verbraucht im Vergleich zu herkömmlichen Kippbratpfannen und Kochkesseln bis zu 40 % weniger Energie . Kombiniert mit der reduzierten Gerätezahl und dem geringeren Personalbedarf amortisiert sich die Investition deutlich schneller als erwartet. Inklusive 2 Jahren Garantie und dem Service eines zertifizierten RATIONAL-Fachhändlers.21909,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arena Mein superstarker Schulanfangsblock. Logisch denken und kombinieren80 spannende Übungen zur Vorbereitung auf den Schulstart!Welcher Weg führt ins Theater? Welcher Schatten gehört zu welcher Elfe? Und was gab es nicht in der Wikingerzeit?Mit 80 verschiedenen Such-Bildern, Labyrinthe-Rätseln und Buchstaben-Spielen trainieren Vorschulkinder ab 5 Jahren wichtige Kompetenzen wie Wahrnehmung, Kombinationsgeschick und Sprachverständnis. Das bereitet ideal auf den Schulbeginn vor – und macht nebenbei einfach Spaß!Mit diesen Lernspiel-Aufgaben wird der Start in die 1. Klasse garantiert ein Erfolg!6,50 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.